Autor: LBank Research Analista: Ludo
Descargo de responsabilidad: Este informe se elabora y analiza a partir de información disponible públicamente y está destinado exclusivamente al intercambio de información y al debate de investigación. No constituye asesoramiento de inversión, una recomendación de valores, una instrucción de negociación ni ninguna garantía de rentabilidad. Las operaciones de la empresa, las valoraciones, los precios de mercado y las expectativas de consenso analizados en este documento pueden cambiar con el tiempo. Los lectores deben verificar los datos de forma independiente y tomar sus propias decisiones.
1. Conclusión principal
Evaluación general: Texas Instruments Incorporated es una franquicia de semiconductores de alta calidad en una sólida recuperación operativa, pero la acción está plenamente valorada y la relación riesgo-rentabilidad es ligeramente negativa al precio de referencia. La variable decisiva es el flujo de caja libre sostenible por acción tras los beneficios de CHIPS y la financiación de adquisiciones.
-
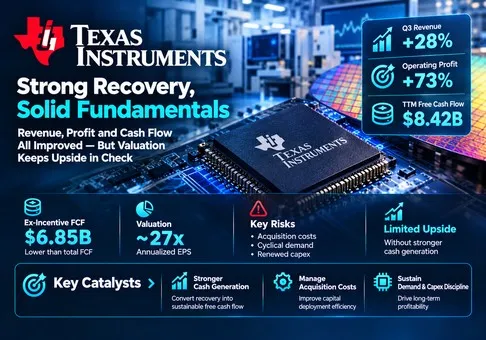
La recuperación es amplia y rentable. Los ingresos del T3 de USD 6.055 mil millones crecieron un 28% interanual, mientras que el beneficio operativo conforme a GAAP aumentó un 73%, hasta USD 2.874 mil millones. El beneficio operativo incremental dividido entre los ingresos incrementales fue del 92,2%. Esa conversión inusualmente alta apunta a una recuperación sustancial de los costos fijos y hace peligrosa la extrapolación de la tasa de crecimiento más reciente. La mejora de las ganancias es real; es poco probable que su rentabilidad marginal sea un estado estable permanente.
-
La generación de efectivo ha mejorado más de lo que explica únicamente la cifra principal. El FCF de los últimos doce meses, según la definición de la empresa, alcanzó USD 8.422 mil millones. Al eliminar USD 1.104 mil millones de ingresos directos de CHIPS y USD 469 millones de beneficios de caja por créditos fiscales a la inversión, se obtiene una medida analítica sin incentivos de USD 6.849 mil millones. Esto sigue siendo una gran recuperación, pero proporciona una base de efectivo materialmente menor para la valoración y las distribuciones. El ajuste es nuestra medida analítica, no una previsión de la dirección.
-
El precio de la acción ya exige que se mantengan ganancias sólidas. El cierre de la sesión regular del 21 de octubre de USD 284,65, multiplicado por aproximadamente 914 millones de acciones al final del período, implica un valor patrimonial de USD 260,17 mil millones. El rendimiento de FCF reportado es del 3,24 %; el rendimiento sin incentivos es del 2,63 %. Anualizar el punto medio de la guía de BPA del cuarto trimestre de USD 2,62 da USD 10,48 y un múltiplo de 27,2x. Esta es una sensibilidad de tasa de ejecución, no una estimación de las ganancias del próximo año ni un múltiplo de consenso.
-
El segmento analógico sostiene la tesis de inversión. El segmento analógico genera el 81,1 % de los ingresos y el 87,2 % del beneficio operativo. Su margen operativo del 51,0 % crea margen para financiar la inversión en Procesamiento Integrado y manufactura. El margen del 26,5 % de Integrado sigue siendo mucho menor, por lo que la expansión hacia conectividad debe generar rendimientos incrementales en lugar de simplemente ampliar la base de ingresos. La propuesta de transacción con Silicon Labs añade una prueba independiente de asignación de capital.
-
El próximo trimestre respalda la durabilidad de las ganancias, en lugar de otro cambio secuencial significativo. La guía de ingresos para el 4T tiene un punto medio de USD 6,05 mil millones frente a USD 6,055 mil millones en el 3T; el punto medio del BPA se mantiene sin cambios en USD 2,62. La pregunta central ha pasado de si la demanda se ha recuperado a cuánto efectivo puede sostener esa demanda a lo largo del ciclo. Una prima puede persistir, pero otra revisión al alza de la valoración requiere mejores fundamentos de generación de efectivo a medio plazo.
Nuestro caso base ilustrativo independiente para el próximo año asume ingresos de USD 24,2 mil millones, un margen operativo del 46 %, USD 280 millones de gastos netos no operativos, una tasa impositiva del 13,5 % y 925 millones de acciones diluidas. El BPA es de aproximadamente USD 10,15: (24,2 × 46 % − 0,28) × 86,5 % / 0,925. La aplicación de un rango de 25–28x seleccionado por analistas genera USD 254–284 por acción, lo que sitúa el precio de referencia en el límite superior. Estas son hipótesis de investigación transparentes, sin incluir beneficios adquiridos, contabilidad de adquisiciones ni financiación de transacciones.
Una sensibilidad optimista utiliza ingresos de USD 26 mil millones, un margen del 49% y ganancias de 30x, con los mismos otros supuestos, lo que produce aproximadamente USD 350 por acción. Un ciclo más débil, con ingresos de USD 22 mil millones, un margen del 40% y 22x, produce aproximadamente USD 175. Estos son valores de escenarios, no objetivos de precio. La asimetría explica la postura cautelosa sobre las acciones pese a una visión positiva de la franquicia: unas operaciones sólidas y unos rendimientos prospectivos atractivos son cuestiones distintas.
2. Descripción general de la empresa, combinación de negocios y métricas operativas clave
Texas Instruments diseña y fabrica chips que gestionan la energía, traducen señales físicas en datos utilizables y controlan sistemas electrónicos. Los clientes integran estos componentes en maquinaria industrial, vehículos, centros de datos, dispositivos de consumo y equipos de comunicaciones. Los ingresos se obtienen mediante envíos de componentes, y la demanda viene determinada por la producción de los clientes, el contenido de semiconductores y las decisiones de inventario. Por lo tanto, el modelo económico combina una prolongada relevancia de los productos con volatilidad de los pedidos a corto plazo.
El segmento Analógico comprende productos de gestión de energía y cadena de señal. Procesamiento Integrado incluye microcontroladores y procesadores, donde la compatibilidad del software y las herramientas de desarrollo pueden ayudar a retener los diseños. Otros contiene las actividades restantes y determinados cargos corporativos. En consecuencia, el beneficio declarado de un segmento debe interpretarse dentro de su definición de información; el elevado margen aparente de Otros no identifica una nueva franquicia de productos de alto margen.
|
Negocio / T3 2026
|
Ingresos, millones de USD
|
Participación en los ingresos
|
Beneficio operativo, millones de USD
|
Implicación económica y de inversión
|
|
Analógico
|
4,911
|
81.1%
|
2,505
|
Gestión de energía y cadena de señal; principal fuente de apalancamiento de fabricación. Margen operativo del 51.0%.
|
|
Procesamiento integrado
|
858
|
14.2%
|
227
|
Microcontroladores y procesadores; los ecosistemas de diseño y software son importantes. Margen operativo del 26.5%.
|
|
Otros
|
286
|
4.7%
|
142
|
Actividades restantes y partidas corporativas; incluye cargos por adquisiciones y reestructuración. El margen no es una referencia limpia de producto.
|
El negocio de TI no depende del lanzamiento anual de un único dispositivo. Su cartera distribuye el riesgo de diseño entre muchas aplicaciones, pero la amplitud no puede eliminar una desaceleración industrial sincronizada. La propiedad de su fabricación por parte de la empresa crea una segunda fuente de apalancamiento: una mayor producción de fábrica distribuye los costes fijos entre más envíos. El mismo mecanismo se invierte cuando disminuye la utilización. El Formulario 10-Q del segundo trimestre describe explícitamente esta relación, lo que convierte la utilización en un elemento central para comprender la actual recuperación del margen.
Métricas operativas clave y cambios
|
Indicador operativo
|
Último valor divulgado
|
Cambio / implicación
|
|
Demanda industrial
|
Más del 40% interanual; alrededor del 10% intertrimestral
|
Fuerte recuperación cíclica; no equiparar las ventas al canal con el consumo final.
|
|
Demanda automotriz
|
En el rango medio de la decena porcentual interanual; alrededor del 10% intertrimestral
|
Mayor respaldo de la demanda que solo el de los centros de datos.
|
|
Demanda de centros de datos
|
Alrededor del 95% interanual; alrededor del 20% intertrimestral
|
El crecimiento más rápido reportado entre los mercados finales; aquí no se proporciona el ingreso absoluto.
|
|
Inventario
|
USD 4.672 millones; 194 días
|
Aumento secuencial de USD 67 millones; los días disminuyeron en 2.
|
|
Previsión de ingresos para el T4
|
USD 5,80–6,30 mil millones
|
Punto medio de USD 6,05 mil millones; aproximadamente sin cambios secuenciales.
|
|
Previsión de BPA para el T4
|
USD 2,45–2,79
|
Punto medio de USD 2,62; aproximadamente sin cambios secuenciales.
|
|
Dividendo
|
USD 1,52 trimestral; USD 6,08 anualizado
|
Aumento del 7%; fecha de registro: 30 de octubre; pago: 10 de noviembre.
|
Las tasas de crecimiento de los mercados finales provienen de las declaraciones preparadas del 21 de octubre y son descripciones aproximadas de la dirección. No son cambios medidos en la cuota de mercado. Los sectores industrial, automotriz y de centros de datos mejoraron, lo que brinda a la recuperación una base más amplia que una sola categoría de IA. Sin embargo, TI no proporcionó en estas declaraciones un desglose completo de los ingresos absolutos por mercado final. Por lo tanto, atribuir todos los ingresos incrementales a la IA no estaría respaldado.
Frente a la previsión previa de la empresa, los ingresos superaron el punto medio de USD 5.90 mil millones en USD 155 millones, o un 2.6 %, aunque se mantuvieron por debajo del límite superior de USD 6.15 mil millones. El BPA superó el punto medio de USD 2.40 en USD 0.22, o un 9.2 %, y superó el límite superior de USD 2.57 en USD 0.05. Estas comparaciones se realizan con respecto a las previsiones de la dirección, no al consenso de Wall Street. La sorpresa fiscal puntual del tercer trimestre redujo el BPA en USD 0.01 con respecto a la previsión original, por lo que no explica la superación de las expectativas.
Para el próximo trimestre, el punto medio de los ingresos se mantiene aproximadamente estable de forma secuencial. Una sólida comparación interanual puede coexistir con un negocio estable de forma secuencial; esto último es más relevante para la absorción de capacidad de las fábricas a corto plazo. Por lo tanto, los inversores deben distinguir entre una recuperación continua y una aceleración en el ritmo de recuperación. Las perspectivas actuales respaldan la primera conclusión con mayor claridad que la segunda.
3. Calidad fundamental
|
Métrica financiera, millones de USD excepto ratios/EPS
|
T3 2025
|
T2 2026
|
T3 2026
|
|
Ingresos trimestrales
|
4,742
|
5,463
|
6,055
|
|
Beneficio operativo trimestral conforme a GAAP
|
1,663
|
2,310
|
2,874
|
|
Margen operativo trimestral conforme a GAAP
|
35.1%
|
42.3%
|
47.5%
|
|
EPS trimestral conforme a GAAP, USD
|
1.48
|
2.14
|
2.62
|
|
Flujo de caja operativo trimestral
|
2,190
|
2,703
|
3,419
|
|
Flujo de caja operativo de los últimos doce meses
|
6,897
|
8,667
|
9,896
|
|
Gastos de capital de los últimos doce meses
|
4,817
|
3,300 (redondeado)
|
2,578
|
|
FCF de los últimos doce meses definido por la empresa
|
2,415
|
6,534
|
8,422
|
|
Efectivo más inversiones a corto plazo
|
5,186
|
No reproducido
|
8,142
|
|
Deuda, valor contable en el balance
|
14,046
|
No reproducido
|
13,555
|
Los períodos son trimestres calendario, excepto las filas TTM, que abarcan los doce meses finalizados en cada trimestre mostrado. El capex del T2 está redondeado según lo divulgado en el comunicado anterior. La deuda en la tabla corresponde al valor en libros, incluidos los vencimientos corrientes; la dirección informó por separado USD 13,65 mil millones de principal pendiente en el T3. No deben mezclarse ambas convenciones. El efectivo incluye inversiones a corto plazo.
La calidad del crecimiento es sólida, con un componente cíclico. El margen operativo aumentó del 35,1 % al 47,5 % interanual. El margen bruto exacto del T3 es 3.887 / 6.055 = 64,2 %; la dirección lo redondeó al 64 % en sus comentarios preparados. Analog aportó USD 1,182 mil millones del aumento de ingresos de USD 1,313 mil millones, aproximadamente el 90 %. Por lo tanto, el principal impulsor es la franquicia central, más que un cambio en la composición de actividades menores. No obstante, un margen incremental extraordinario indica apalancamiento operativo, no evidencia de que los ingresos futuros puedan seguir convirtiéndose a la misma tasa.
La conversión de efectivo es sólida, pero la definición importa. TI define el FCF como el flujo de efectivo operativo menos los gastos de capital más los ingresos directos de CHIPS. La conciliación de los últimos doce meses (TTM) es 9.896 − 2.578 + 1.104 = USD 8.422 mil millones. El beneficio de crédito fiscal de USD 469 millones ya está incluido en el flujo de efectivo operativo; añadirlo de nuevo supondría contabilizarlo dos veces. Eliminar ambas formas de apoyo da 9.896 − 0.469 − 2.578 = USD 6.849 mil millones. Este ajuste elimina los beneficios de efectivo identificados de CHIPS, no todos los posibles efectos gubernamentales o fiscales.
El mismo cálculo para el período del año anterior es 6.897 − 0.302 − 4.817 = USD 1.778 mil millones. La mejora de USD 5.071 mil millones en el flujo de caja sin incentivos consiste en USD 2.832 mil millones más de flujo de caja operativo tras el ajuste por créditos fiscales y USD 2.239 mil millones menos de capex. Por lo tanto, aproximadamente el 44% de la mejora provino de una menor inversión. Se trata de efectivo valioso, pero un menor gasto no puede generar el mismo crecimiento incremental indefinidamente. Con el tiempo, las ganancias y la eficiencia del capital de trabajo deben impulsar una mayor parte del aumento.
El balance general es manejable antes de la adquisición. El efectivo y las inversiones a corto plazo de USD 8.142 mil millones compensan USD 13.555 mil millones de valor en libros de deuda, lo que resulta en una deuda neta de USD 5.413 mil millones. Esto es moderado en relación con la generación actual de efectivo. Sin embargo, la contraprestación de adquisiciones, las comisiones y la financiación pueden consumir liquidez incluso cuando mejora el apalancamiento operativo. El anuncio de febrero de aproximadamente USD 7.5 mil millones de valor empresarial no es intercambiable por un pago futuro exacto en efectivo, y no lo restamos mecánicamente del saldo de efectivo actual.
Los retornos de capital están cubiertos al ritmo reciente de los últimos doce meses: los USD 5.810 millones devueltos a los propietarios representan el 84,8 % del FCF analítico sin incentivos. El nuevo dividendo anualizado de USD 6,08 implica aproximadamente USD 5.560 millones en pagos sobre 914 millones de acciones, antes de futuros cambios en el número de acciones o decisiones de declaración. Eso por sí solo consume alrededor del 81 % de la base de efectivo ajustada de los últimos doce meses. El dividendo parece sostenible, mientras que la capacidad restante para recompras, financiación de adquisiciones y otra expansión del capex es menos holgada de lo que sugiere el titular del FCF reportado.
La variable más importante es una utilización sostenida que se traduzca en beneficios en efectivo por acción. Una sensibilidad explícita ilustra el mecanismo: USD 1.000 millones adicionales de ingresos, con un margen operativo incremental supuesto del 55 %, añaden USD 550 millones de beneficio operativo. Con una tasa impositiva del 13,5 % y 925 millones de acciones diluidas, eso equivale a aproximadamente USD 0,51 de BPA. Con un múltiplo de beneficios de 27 veces, respalda aproximadamente USD 13,9 de valor por acción, siempre que el capital de trabajo y el capex no absorban el beneficio. El margen incremental es una hipótesis analítica, inferior a la excepcional comparación actual; el cálculo no constituye una previsión de la empresa.
En cuanto al flujo de caja, esa misma contribución operativa después de impuestos de USD 476 millones constituye un punto de partida máximo antes del capital de trabajo incremental y el gasto en equipos. Un aumento de USD 200 millones en inventarios y cuentas por cobrar reduciría el beneficio de caja a aproximadamente USD 276 millones. Por eso, seguir los envíos junto con el inventario y la inversión resulta más útil que extrapolar únicamente el BPA. La cadena de transmisión es: demanda, envíos, absorción de fábrica, beneficio después de impuestos, conversión de caja y, finalmente, valoración.
4. Panorama del sector y competitivo
La industria relevante es la de semiconductores analógicos, control embebido y los semiconductores asociados de potencia y conectividad. Se solapa con la infraestructura de IA a través de la entrega de energía y la detección, pero el conjunto competitivo difiere de los principales aceleradores de cómputo. Los clientes eligen componentes por rendimiento, fiabilidad, soporte de software, disponibilidad y coste total del sistema. La pregunta para los inversores es cuánto valor económico retiene cada proveedor una vez financiados sus compromisos de fabricación y desarrollo.
|
Panorama competitivo
|
Evidencia / escala
|
Posición relativa
|
Implicación para la valoración
|
|
Fabricación analógica a gran escala
|
Ingresos analógicos de TI: 4.911 mil millones de USD; margen operativo del segmento: 51,0%
|
TI se beneficia de la utilización; ADI compite mediante señales mixtas de mayor valor
|
Una prima requiere rentabilidades de efectivo sostenibles después del gasto en fábricas.
|
|
Recuperación industrial
|
Crecimiento industrial de TI superior al 40%; industrial de ADI: 53%
|
Ambas son ganadoras en los períodos divulgados; el momento y las categorías difieren
|
La recuperación del sector no demuestra ganancias de cuota de TI.
|
|
Automoción / embebido
|
NXP automotriz: USD 1.938 mil millones; TI Embedded: USD 858 millones
|
NXP es más sólida en la escala automotriz divulgada; las métricas no corresponden a mercados equivalentes
|
TI necesita retornos de conectividad, no solo escala mediante adquisiciones.
|
|
Resiliencia de márgenes
|
Margen bruto de ST: 34,8%; TI: 64,2%; ADI: 67,3%
|
ST queda rezagada frente a estos pares en rentabilidad bruta durante los períodos comparados
|
TI es un beneficiario neto, pero las diferencias de cartera impiden establecer una clasificación causal.
|
|
Empresa / período reportado
|
Ingresos, miles de millones de USD
|
Crecimiento de ingresos interanual
|
Margen bruto GAAP
|
Margen operativo GAAP
|
Evidencia de efectivo / operaciones
|
|
Texas Instruments Incorporated / T3 de 2026
|
6.055
|
28%
|
64,2%
|
47,5%
|
FCL de los últimos doce meses: USD 8.422 mil millones; incluye beneficios de CHIPS.
|
|
Analog Devices, Inc. / T3 del ejercicio fiscal 2026, finalizado el 1 de agosto
|
4.022
|
40%
|
67,3%
|
40,1%
|
FCL de los últimos doce meses: USD 4.937 mil millones; flujo de caja operativo menos capex.
|
|
NXP Semiconductors N.V. / T2 de 2026, finalizado el 28 de junio
|
3.496
|
19%
|
57,3%
|
30,6%
|
FCL trimestral de USD 791 millones; criterio de capex neto.
|
|
STMicroelectronics N.V. / T2 de 2026
|
3.490
|
26%
|
34,8%
|
No utilizado
|
Solo datos oficiales de titulares; la presentación de resultados del T3 está programada para el 29 de octubre.
|
Los períodos de las empresas comparables corresponden a las publicaciones financieras más recientes verificadas para esta comparación, no a ventanas de calendario idénticas. Todos los márgenes mostrados se rigen por los PCGA; el margen operativo ajustado del 50,0 % de ADI y el margen operativo no PCGA del 35,1 % de NXP no se sustituyen deliberadamente en la columna de PCGA. Las definiciones de flujo de caja y los períodos difieren, por lo que las cifras absolutas de FCF aportan contexto en lugar de constituir una clasificación. No se asume ningún conjunto de datos preciso y actual sobre cuota de mercado ni consenso de valoración entre comparables.
TI y ADI son los ganadores operativos más claros en las divulgaciones comparadas. TI combina un gran negocio de productos analógicos con una excepcional absorción incremental. ADI crece más rápido desde una base diferente y genera un margen bruto más alto, lo que respalda la opinión de que la capacidad especializada en señales mixtas sigue siendo valiosa incluso a medida que se expande la capacidad de fabricación. Ninguna de estas observaciones demuestra que TI esté ganando cuota a ADI. Sus combinaciones de productos y períodos reportados difieren, y ambas podrían estar beneficiándose del mismo ciclo de reposición de inventarios y demanda.
NXP es un competidor creíble en sistemas integrados y automotrices. Su escala revelada en el sector automotriz ilustra por qué TI no puede considerar la conectividad como una extensión indiscutida. La propuesta de adquisición de Silicon Labs puede ampliar la cartera, pero el obstáculo económico incluye el capital utilizado, el trabajo de integración y el tiempo necesario para migrar la fabricación o realizar ventas cruzadas de diseños. Las sinergias anuales anunciadas de fabricación y operaciones de aproximadamente 450 millones de USD dentro de los tres años posteriores al cierre son un objetivo de la dirección. No deben contabilizarse en las ganancias actuales ni suponerse disponibles desde el primer día.
ST es el rezagado relativo en la rentabilidad bruta actual. Su margen bruto divulgado del 34,8 % está sustancialmente por debajo del de TI y ADI, pese al crecimiento de los ingresos. Esto la convierte en la comparación operativa más débil en los períodos seleccionados, en lugar de ser evidencia de que todos sus productos o inversiones futuras sean estructuralmente inferiores. Un margen bruto más bajo puede reflejar la combinación de productos y la utilización, además de la presión competitiva. Una afirmación de pérdida permanente de cuota de mercado requeriría evidencia que no está disponible aquí.
TI es un beneficiario neto de la recuperación actual porque su capacidad de fabricación instalada amplifica la demanda incremental. La ventaja estratégica es más fuerte cuando una capacidad confiable respalda posiciones de diseño rentables. Se debilita si la capacidad debe llenarse con precios más bajos o si los clientes utilizan alternativas de suministro para negociar y eliminar las ganancias. El mercado puede recompensar una ventaja competitiva en fabricación, pero los rendimientos para los accionistas requieren en última instancia que esa ventaja genere efectivo después de los gastos de reposición y expansión.
5. Riesgos clave
-
La reposición de inventarios se revierte. Si los pedidos industriales se desaceleran después de que los inventarios de los clientes se normalicen, los envíos pueden caer más rápido que la producción final de equipos. Una menor carga de producción repartiría los costos fijos entre menos unidades y reduciría tanto las ganancias como la conversión de efectivo. Un crecimiento interanual positivo continuo no invalidaría por sí solo este riesgo.
-
El gasto en fábricas vuelve a aumentar. Si la demanda requiere un gasto sustancialmente mayor en equipos o calificación, el capex puede absorber el efectivo liberado ahora por la desaceleración de la inversión. Un mayor margen operativo reportado podría entonces coexistir con una decepcionante rentabilidad del FCF sin incentivos, debilitando el argumento de valoración.
-
El apoyo gubernamental se confunde con capacidad operativa recurrente. Una reducción o demora en los ingresos directos y en la utilización de créditos fiscales disminuiría la disponibilidad de efectivo reportada. El ajuste analítico ya elimina los beneficios identificados, pero los inversores que valoran la cifra principal más elevada aún pueden reaccionar a su desaparición.
-
Los rendimientos de la adquisición de conectividad no alcanzan las expectativas. Los retrasos regulatorios, los costos de integración, la pérdida de clientes o sinergias más débiles podrían posponer los rendimientos de la inversión propuesta en Silicon Labs. Los compromisos de efectivo y financiación se volverían más gravosos en relación con las ganancias adquiridas, lo que limitaría las recompras y la flexibilidad de valoración.
-
La competencia de precios absorbe la ventaja de fabricación. Si los clientes exigen concesiones o la capacidad de la competencia se vuelve más disponible, es posible que el crecimiento de los ingresos no logre sostener el margen bruto. El efecto se trasladaría desde los precios y la combinación de productos hacia la economía de las fábricas, las ganancias y el múltiplo con prima.
-
El inventario se convierte en un lastre. Si el inventario aumenta mientras el crecimiento de los envíos se ralentiza, el capital de trabajo puede consumir efectivo incluso antes de un deterioro en el estado de resultados. Una posterior rebaja contable o reducción de la producción añadiría un segundo golpe a la rentabilidad. El punto de partida de 194 días merece atención pese a la disminución secuencial de días.
-
El múltiplo con prima se contrae. A aproximadamente 27 veces un sólido ritmo trimestral de BPA, incluso unas ganancias sin cambios pueden generar débiles rentabilidades bursátiles si los inversores exigen una mayor rentabilidad de caja. Los usuarios de futuros afrontan efectos adicionales de financiación, base y liquidación; los escenarios fundamentales a nivel de la acción no modelan sus rentabilidades apalancadas.
6. Lista de verificación de seguimiento
Los siguientes umbrales son reglas de decisión para la investigación, no objetivos de gestión ni instrucciones de negociación.
-
Ingresos y BPA del cuarto trimestre: alcanzar o superar USD 6,05 mil millones y USD 2,62 respalda el caso de durabilidad; resultados por debajo de USD 5,80 mil millones o USD 2,45 lo debilitarían de forma sustancial. Revise los efectos fiscales antes de atribuir una variación del BPA a las operaciones.
-
Margen bruto y absorción fabril: mantener aproximadamente el 64 % con ingresos estables respalda el progreso operativo estructural. Una caída por debajo del 60 % sin una explicación temporal clara indicaría que la economía reciente fue demasiado cíclica como para valorarla con una prima.
-
Demanda industrial y automotriz: un crecimiento secuencial positivo sostenido en ambos refuerza la amplitud de la recuperación. Dos descensos secuenciales en los ingresos industriales serían una advertencia incluso si los ingresos de centros de datos se mantienen sólidos. Evite imponer estimaciones absolutas inventadas de ingresos por IA.
-
Flujo de caja TTM sin incentivos: mantener al menos USD 6.800 millones mientras se financian las operaciones previstas respalda la base actual. Un aumento por encima de USD 8.000 millones sin un nuevo aplazamiento de capex mejoraría la tesis de inversión en acciones; una caída por debajo de USD 6.000 millones reduciría el margen para dividendos y adquisiciones.
-
Inventario: una disminución por debajo de 180 días con un servicio estable respalda una absorción genuina. Un aumento por encima de 210 días junto con ingresos más lentos indicaría que los envíos y la calidad del efectivo están divergiendo. Estos son umbrales orientativos, no normas para todo el sector.
-
Asignación de capital: reevaluar la cobertura frente a la carga anualizada de dividendos de aproximadamente USD 5,56 mil millones y la financiación real de la adquisición. Un requisito combinado de distribución y financiación superior a la generación recurrente de efectivo debilitaría la tesis de prima, incluso con acreción contable.
-
Comprobaciones de comparables y presentaciones regulatorias: utilizar los resultados programados de ST del 29 de octubre para evaluar la amplitud de la recuperación, y la próxima presentación trimestral de TI para verificar el capital de trabajo, los incentivos y los compromisos de transacción. No se asigna ninguna fecha no verificada de presentación de resultados del T4 de TI. Las fechas de registro y pago del dividendo son el 30 de octubre y el 10 de noviembre.
Límites materiales de los datos
El precio de referencia es el cierre de la sesión regular del 21 de octubre, anterior a la publicación de resultados; no se presenta como un equilibrio posterior a los resultados plenamente informado. Recalcule los rendimientos y las comparaciones de escenarios si el precio de la acción cambia de forma significativa. La capitalización de mercado utiliza un número aproximado de acciones al cierre del período, mientras que las sensibilidades del BPA utilizan un número de acciones diluidas asumido explícitamente. No se supone ningún consenso actual ni ningún 10-Q del tercer trimestre no publicado.
Se abrió la interfaz de negociación TXNUSDT de LBank y se observaron sus controles de contrato y órdenes junto con avisos oficiales de cotización y horarios de negociación. Los precios de marca/índice y el volumen no se completaron en la respuesta de texto no autenticada, por lo que este informe no verifica una cotización de futuros en vivo, la liquidez ni la ejecutabilidad de las órdenes. El derivado es independiente de la propiedad de las acciones subyacentes cotizadas en el Nasdaq; todos los cálculos de valoración de las acciones utilizan el precio de referencia independiente de la renta variable. También se abrieron las interfaces de AMDON y COSTON antes de la selección final; ambas empresas ya habían sido cubiertas dentro de los 90 días, mientras que la cobertura previa de TXN fue el 23 de julio, 91 días naturales antes.
7. Fuentes
-
-
-
-
Formulario 10-Q de Texas Instruments INC presentado el 24/07/2026 (https://investor.ti.com/static-files/5ba0db09-a2a1-4227-bddd-5e979ff610ce) — Trimestre finalizado el 30 de junio de 2026; texto oficial del índice de búsqueda verificado; el acceso directo al PDF devolvió un error 403. Utilizado para la economía de costes fijos y la financiación de adquisiciones, no como una presentación del tercer trimestre.
-
-
Texas Instruments adquirirá Silicon Labs (https://investor.ti.com/news-releases/news-release-details/texas-instruments-acquire-silicon-labs) — 4 de febrero de 2026; se anunciaron los términos de la transacción y el objetivo de sinergias. Transacción propuesta; no se considera completada.
-
Relaciones con inversionistas | TI.com (https://investor.ti.com/) — declaración de dividendo del 15 de octubre y aumento de dividendo del 17 de septiembre; verificado el 22 de octubre de 2026.
-
-
NXP Semiconductors informa los resultados del segundo trimestre de 2026 (https://investors.nxp.com/news-releases/news-release-details/nxp-semiconductors-reports-second-quarter-2026-results/) — 28 de julio de 2026; trimestre finalizado el 28 de junio; comparación conforme a GAAP. El comunicado identifica una distorsión relacionada con la desinversión en la rentabilidad del primer trimestre.
-
Relaciones con inversores - STMicroelectronics (https://investors.st.com/) — Datos clave oficiales del segundo trimestre de 2026: ingresos de 3,49 mil millones de USD, crecimiento del 26 %, margen bruto del 34,8 %; texto del índice de búsqueda verificado; la página principal directa devolvió 403.
-
-
Precios históricos de TXN | ChartExchange (https://chartexchange.com/symbol/nasdaq-txn/historical/) — Cierre de referencia de la sesión regular del 21 de octubre de 2026: 284,65 USD; fuente secundaria de precios. No se asume ningún precio de ejecución fuera de horario ni estimación de consenso.
-
Trading de futuros TXNUSDT | Futuros de LBank (https://www.lbank.com/futures/txnusdt) — Abierto con lector web y HTTP de línea de comandos el 22 de octubre; presentes la interfaz de TXNUSDT Perp, libro de órdenes, controles aislados/cruzados y Abrir largo/Abrir corto. Los precios en tiempo real de mark/index y el volumen no estaban disponibles; no se verifica ninguna cotización de futuros en tiempo real ni liquidez ejecutable.
-
-
-
Negociación al contado de AMDON/USDT | LBank (https://www.lbank.com/trade/amdon_usdt) — Interfaz candidata abierta el 22 de octubre mediante lector web y HTTP directo; cotización y volumen de negocio del token distintos de cero, interfaz de compra/venta. AMD excluido por la regla de cobertura de 90 días.
-
-
Trading al contado de COSTON/USDT | LBank (https://www.lbank.com/trade/coston_usdt) — La interfaz candidata se abrió el 22 de octubre; cotización y volumen de negociación de tokens distintos de cero, interfaz de compra/venta. COST se excluye por la regla de cobertura de 90 días.
-


 Transferir